
En el sector de la intermediación hipotecaria en España, el cumplimiento normativo no es solo una obligación, ✅ sino una garantía de confianza, estabilidad y crecimiento.
En Futur Legal acompañamos a los Intermediarios de Crédito Inmobiliario (ICI) desde su constitución como sociedad, su registro y posterior relación con el Banco de España y otros organismos competentes, así como en el transcurso de su negocio, para integrar las obligaciones aplicables en su actividad con rigor técnico, eficiencia y visión empresarial.
Estar inscrito en el Banco de España es el punto de partida. La información que recibe el cliente, los honorarios pactados, las campañas publicitarias, la actuación de los colaboradores y la documentación que conserva cada expediente deben responder a un sistema de trabajo coherente. Contar con un despacho de referencia permite consultar antes de tomar decisiones y responder con criterio cuando aparece una incidencia.
Regulación de la intermediación hipotecaria
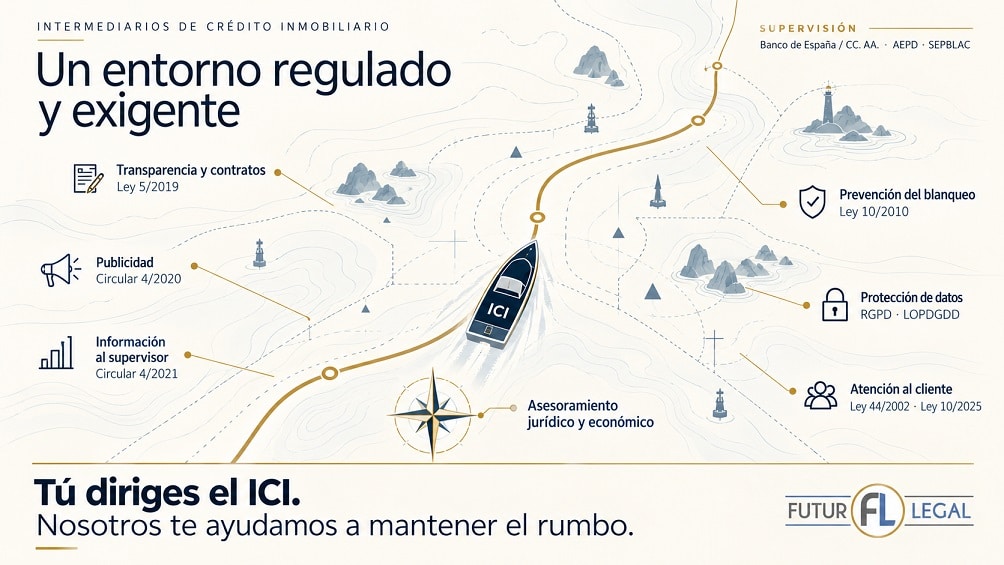
La actividad de intermediación de crédito inmobiliario se desarrolla en un exigente marco normativo y supervisor.
La norma central es la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (LCCI), su desarrollo mediante el Real Decreto 309/2019, la Orden EHA/2899/2011 y ECE/482/2019. Como derecho supletorio, sigue vigente la Ley 2/2009, de 31 de marzo. Si se intermedia con préstamos personales, rige la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo.
Como normas generales aplicables también al sector, destacan la Ley 10/2010 y el Real Decreto 304/2014 en prevención del blanqueo de capitales y de la financiación del terrorismo; el Reglamento General de Protección de Datos y la Ley Orgánica 3/2018; y la normativa sobre consumidores, contratación a distancia, publicidad y servicios de la sociedad de la información, cuando corresponda.
Además, deben atenderse las disposiciones del Banco de España aplicables a la actividad, como la Circular 4/2020, sobre publicidad de productos y servicios bancarios, y la Circular 4/2021, sobre estados reservados en materia de conducta y registro de reclamaciones. La supervisión se distribuye entre el Banco de España y las autoridades autonómicas conforme a la LCCI, sin perjuicio de las competencias de la Agencia Española de Protección de Datos (AEPD) y de la autoridad de prevención del blanqueo (SEPBLAC). Este entorno obliga a mantener actualizados la documentación, los procesos internos y la formación del personal.
Obligaciones clave de los ICI
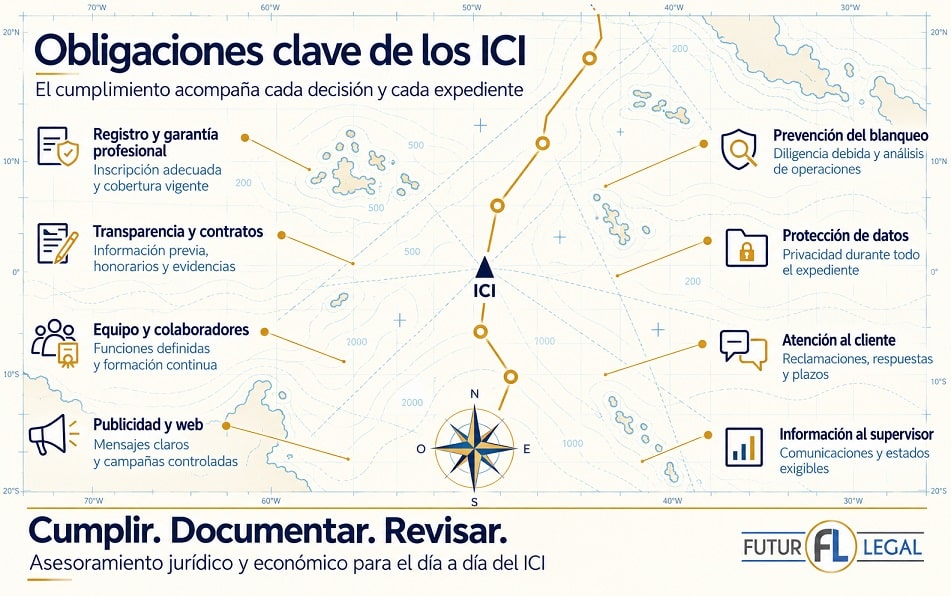
Para operar con plena legalidad, los ICI deben estar inscritos en el registro competente y cumplir las obligaciones que correspondan a su modelo de negocio: transparencia contractual, formación y competencia profesional, garantía de responsabilidad civil, protección de datos, gestión de reclamaciones, prevención del blanqueo, control de la publicidad y comunicación de información al supervisor.
Información previa, contratos y honorarios claros
Antes de prestar las actividades de intermediación, el cliente debe recibir con antelación suficiente, en papel o soporte duradero, la información precontractual del artículo 35 LCCI: identidad y registro del ICI, vínculos con prestamistas, prestación o no de asesoramiento, honorarios, comisiones e incentivos y vías de reclamación. Debe conservarse evidencia de su entrega; incluir esta información en la web no sustituye la entrega individual exigida.
El contrato de intermediación debe describir el servicio, el precio o su método de cálculo y las condiciones que determinan cuándo se devenga. Si existen anticipos o consecuencias económicas por una operación que no llega a formalizarse, deben revisarse su transparencia, proporcionalidad y compatibilidad con la normativa aplicable. Los honorarios a cargo del prestatario deben comunicarse al prestamista para su inclusión en el cálculo de la TAE.
El cliente rechaza la oferta presentada y el ICI reclama sus honorarios. Para valorar si puede cobrarlos hay que revisar lo pactado, la información previa y el trabajo efectivamente realizado. Una cláusula genérica de cobro no resuelve por sí sola el conflicto. El despacho ayuda a definir de antemano los supuestos y las evidencias que conviene conservar.
Colaboradores, representantes designados y asesoramiento
La relación con inmobiliarias, proveedores de contactos, otros ICI y representantes designados debe responder a las funciones que realmente desempeña cada uno. Revisamos quién capta, quién informa o negocia, quién contrata con el cliente, quién cobra y bajo qué responsabilidad actúa. La denominación del contrato no sustituye el análisis de la actividad.
También comprobamos la coherencia entre los servicios prestados y expresiones como «asesoramiento» o «asesor independiente». La recomendación personalizada de préstamos tiene un régimen específico; trabajar con varias entidades no permite afirmar, por ese solo hecho, que se presta asesoramiento independiente.
Una inmobiliaria comienza facilitando contactos y acaba comparando hipotecas, explicando condiciones y recabando la aceptación de los clientes. Antes de ampliar sus tareas, debe revisarse si realiza una actividad regulada, qué inscripción o condición necesita y qué formación y controles le corresponden.
Formación adaptada a las funciones
La formación debe responder a las funciones efectivas del personal y de los directivos, con acreditación inicial y actualización anual. Ayudamos a identificar necesidades, organizar el plan formativo y conservar certificados y evidencias. La experiencia comercial no sustituye automáticamente las exigencias normativas.
Publicidad y web
La publicidad debe ser clara, suficiente, objetiva y no engañosa.
Revisamos los mensajes de la web, redes sociales, anuncios y campañas difundidas por cuenta del ICI, además de sus procedimientos de aprobación y del registro interno de publicidad. Cuando se anuncian tipos de interés o cifras relacionadas con el coste del préstamo, deben revisarse las menciones y el ejemplo representativo exigibles.
Una campaña del ICI pretende publicitar «hipoteca al 100 % garantizada» cuando la concesión depende del estudio del banco. El despacho revisa la promesa, las condiciones y su presentación antes de publicarla. El ICI debe poder recuperar después la pieza efectivamente difundida y la documentación de la campaña, aunque el anuncio ya se haya retirado.
Prevención del blanqueo ajustada al riesgo
Los intermediarios están sujetos a la Ley 10/2010 y deben aplicar las medidas de diligencia debida que correspondan: identificar al cliente y, cuando proceda, al titular real, conocer la finalidad de la relación y realizar su seguimiento. Las operaciones inusuales deben examinarse y documentarse; si concurren los presupuestos legales, deben comunicarse por indicio al SEPBLAC, respetando las obligaciones de abstención y confidencialidad.
Las excepciones organizativas para determinados sujetos de menor tamaño requieren cumplir conjuntamente las condiciones del artículo 31.1 del Real Decreto 304/2014: menos de diez personas, incluidos los agentes; volumen de negocios anual o balance general anual no superior a dos millones de euros; y no formar parte de un grupo que supere esas cifras. No eximen de las obligaciones sustantivas de prevención. Analizamos qué obligaciones y excepciones corresponden a cada ICI y qué procedimientos necesita para acreditarlas.
Un solicitante aporta fondos de un tercero sin relación clara con la operación. Que el banco también haga sus comprobaciones no sustituye las obligaciones del ICI. Debe recabarse la información necesaria, examinar la situación y documentar la decisión, valorando si procede comunicar por indicio y abstenerse de ejecutar la operación.
Protección de datos durante todo el expediente
El ICI trata documentación de especial relevancia para la privacidad de sus clientes: DNI, nóminas, declaraciones tributarias, información patrimonial e informes de riesgos. El cumplimiento del RGPD exige identificar las bases jurídicas y finalidades, informar al interesado, limitar los datos a los necesarios, controlar accesos y destinatarios y establecer criterios de conservación, bloqueo y eliminación.
Revisamos también la captación de contactos, los proveedores tecnológicos, el CRM, los contratos con encargados del tratamiento cuando procedan, la atención de derechos y la gestión de brechas de seguridad. La posición de cada banco o colaborador debe analizarse según su intervención real; no todos son encargados del tratamiento. La adaptación legal de la web es una parte del trabajo, pero el cumplimiento alcanza toda la organización.
Un antiguo cliente responde a un correo sobre nuevas ofertas hipotecarias: «Ya no me interesa recibir publicidad. No me enviéis más comunicaciones comerciales». El ICI debe registrar la solicitud, excluirlo de sus campañas y actualizar el CRM y las herramientas de envío, incluidos los proveedores que gestionen publicidad por su cuenta. No puede seguir enviándole ofertas por haber sido cliente ni porque anteriormente hubiera dado su consentimiento. Debe confirmar la gestión y conservar la información mínima necesaria para evitar que vuelva a incorporarse a las campañas por error.
Para profundizar, consulta nuestro artículo sobre protección de datos en los ICI y utilidad de un manual sectorial. También analizamos una situación habitual: qué debe hacer el ICI cuando un cliente desiste y pide borrar sus datos.
Un SAC que tramite y resuelva
El Servicio de Atención al Cliente debe contar con canales accesibles, reglas de tramitación, responsables y control de plazos. Ayudamos a organizarlo y, según el servicio contratado, a gestionar las reclamaciones, preparar respuestas motivadas y mantener el registro correspondiente. Si el cliente no queda conforme, debe recibir información sobre las vías externas de reclamación que resulten aplicables.
La revisión debe incorporar la reforma introducida por la Ley 10/2025 en la Ley 44/2002. Esta última incluye expresamente a los intermediarios de crédito que operan en un ámbito geográfico superior al de una comunidad autónoma.
Un cliente reclama por WhatsApp la devolución de los honorarios. El comercial no debe dejar la queja sin gestionar por no haber llegado al correo del SAC. Debe activar su canalización conforme al procedimiento, conservar la comunicación y facilitar, cuando sea necesario, su formalización. La respuesta debe basarse en el contrato y en las evidencias del expediente.
Amplía esta información con nuestros artículos sobre cómo adaptar el SAC del ICI a la Ley 10/2025 y cómo organizar y tramitar las reclamaciones del intermediario.
Garantía profesional, estados reservados y requerimientos
El mantenimiento de la garantía de responsabilidad civil y la actualización de la información registral forman parte del cumplimiento permanente. Revisamos la documentación de la póliza y su renovación, la acreditación ante el supervisor y los cambios relevantes de la empresa.
Los ICI sujetos a la obligación de remisión deben presentar semestralmente el estado reservado CPI 1 conforme a la Circular 4/2021 y las instrucciones del Banco de España. Las personas físicas que actúan como ICI están exentas de ese estado, sin perjuicio de otras obligaciones de información o de requerimientos individualizados.
El seguro se renueva y se paga, pero no se remite la documentación al Banco de España en el plazo de 10 días. Mantener la cobertura y acreditar su continuidad son actuaciones distintas. El calendario de cumplimiento debe incluir la aportación de la póliza vigente y del justificante de pago por el procedimiento establecido, conservando el acuse de presentación.
Comprueba cómo está organizado el cumplimiento de tu ICI
Pon a prueba los procedimientos de tu empresa con nuestra aplicación de cumplimiento normativo ICI. La herramienta permite explorar siete áreas de obligaciones, seguir la ruta de un expediente, resolver diez casos prácticos y completar un autodiagnóstico de 48 controles agrupados en ocho bloques.
Responde pensando en evidencias: qué información recibe el cliente, dónde se archiva, quién aprueba los anuncios, cómo se tramita una reclamación o quién controla los envíos al supervisor. El resultado ayuda a identificar prioridades para una revisión profesional. Es orientativo y no equivale a una certificación ni sustituye un análisis jurídico y documental.
El servicio integral de Futur Legal
En Futur Legal prestamos un servicio integral de acompañamiento jurídico, económico y de negocio para los ICI. Nuestra misión es que cada cliente pueda centrarse en su actividad con una estructura de cumplimiento organizada y preparada para atender las obligaciones aplicables y los requerimientos del supervisor.
El servicio puede comenzar con la constitución de la sociedad mercantil, la redacción de estatutos y su inscripción en el Registro Mercantil. A continuación, gestionamos la solicitud de alta en el registro competente, revisando la documentación exigida, los requisitos de honorabilidad y competencia, la garantía profesional, el plan de formación y los procedimientos necesarios. Acompañamos al cliente durante la tramitación y la atención de subsanaciones.
Una vez inscrito el ICI, asistimos, cuando corresponda, en su incorporación al Sistema de Intercambio de Información Financiera (SIF) del Banco de España y en la preparación y remisión de los estados reservados. También elaboramos y revisamos la base contractual: información previa, contrato de intermediación, documentación de cierre del expediente y contratos de colaboración o representación adaptados a la actividad real.
Además, diseñamos e implantamos las políticas internas de transparencia, nos ocupamos de que la página web del ICI cumpla con la normativa, protección de datos, publicidad comercial (es obligatorio mantener un registro interno de publicidad) y prevención del blanqueo de capitales.
Nuestro equipo puede encargarse de la gestión del SAC, las comunicaciones de pólizas y estados reservados y la atención jurídica a requerimientos del Banco de España, autoridades de consumo o Agencia Española de Protección de Datos. Proporcionamos asesoramiento continuado adaptado a las necesidades del intermediario.
El trabajo se organiza a partir de una revisión inicial, la definición de prioridades, la adaptación documental y el seguimiento de las medidas implantadas. La hoja de encargo concreta los servicios incluidos, las tareas que debe realizar el ICI y las actuaciones que precisan presupuesto adicional. La dirección conserva sus responsabilidades y participa en la implantación y en la aportación de información.
Un equipo experto y multidisciplinar
El departamento de cumplimiento de Futur Legal está liderado por Cristina Borrallo Fernández, abogada mercantilista experta en derecho financiero, y Pau A. Monserrat Valentí, economista con más de 25 años de experiencia en intermediación hipotecaria. Ambos dirigen un equipo de profesionales integrado por especialistas en derecho civil, mercantil, laboral y penal, ofreciendo una respuesta integral y coordinada a todas las obligaciones del ICI.
Somos asociados de AIF, la asociación de referencia de las empresas de intermediación hipotecaria, lo que nos permite mantener un contacto directo con las necesidades del sector.
Combinamos la interpretación jurídica con el conocimiento económico y operativo de la intermediación: entendemos cómo se capta una operación, cómo se tramita ante las entidades y qué dificultades aparecen en la relación con clientes y colaboradores.
El cumplimiento como ventaja competitiva
✔️ Cumplir con la normativa reduce la exposición a sanciones, reclamaciones y conflictos, fortaleciendo la reputación y confianza del intermediario. Un ICI que actúa con rigor, transparencia y profesionalidad gana credibilidad ante bancos, clientes y colaboradores, transformando el cumplimiento normativo en una ventaja competitiva.
En Futur Legal ayudamos a los intermediarios a convertir la obligación de cumplir en una oportunidad de diferenciación: más confianza, menos riesgos y mayor seguridad jurídica. La transparencia y el control interno son inversiones en estabilidad y crecimiento.
Contacta con Futur Legal
¿Tu documentación refleja cómo trabaja hoy tu empresa? ¿Puedes acreditar qué información recibió cada cliente y cuándo? ¿Tienes controlados los plazos, los colaboradores y las obligaciones de comunicación?
Podemos revisar tu situación y proponerte un acompañamiento adaptado al tamaño, actividad y necesidades de tu ICI. Solicita una videoconferencia con nuestro equipo.
📍 Futur Legal Advocats i Economistes SL.P
C/ De Can Oliva, 10 1º 1ª – Palma de Mallorca
🌐 www.futurlegal.com
📧 cristina.borrallo@futurlegal.com
📧 pau.monserrat@futurlegal.com
Confía en un despacho que combina experiencia jurídica, visión económica y conocimiento práctico del sector financiero.
Acompañamiento jurídico y económico para organizar el cumplimiento de tu ICI: revisión contractual, procedimientos internos, publicidad, SAC e información al supervisor. Adaptamos el servicio a la actividad real de la empresa y concretamos su alcance en la hoja de encargo.
La inscripción es el primer paso. Te ayudamos a mantener los requisitos exigibles, controlar las comunicaciones y atender los requerimientos del Banco de España o de la autoridad competente, con documentación coherente y seguimiento de las actuaciones.
Combinamos experiencia jurídica y conocimiento económico y operativo del sector hipotecario. Cristina Borrallo y Pau A. Monserrat dirigen un equipo multidisciplinar que ofrece respuestas prácticas a las decisiones y dificultades habituales del intermediario.