
Un cliente solicita una hipoteca y aporta sus nóminas, los recibos de sus préstamos y un informe de la CIRBE. El intermediario utiliza esa información para preparar la operación y presentarla a los bancos. Un trámite habitual que exige responder a varias preguntas: ¿qué permite consultar la información, quién puede recibirla y qué documentación debe quedar en el expediente?
La Circular 1/2026, de 21 de octubre, del Banco de España, sobre la Central de Información de Riesgos, reúne y actualiza su regulación. Para los intermediarios de crédito inmobiliario (ICI), su aplicación práctica se concentra en cómo acceden a los informes, utilizan sus datos y acreditan que cada consulta está justificada.
Dos fechas a tener en cuenta
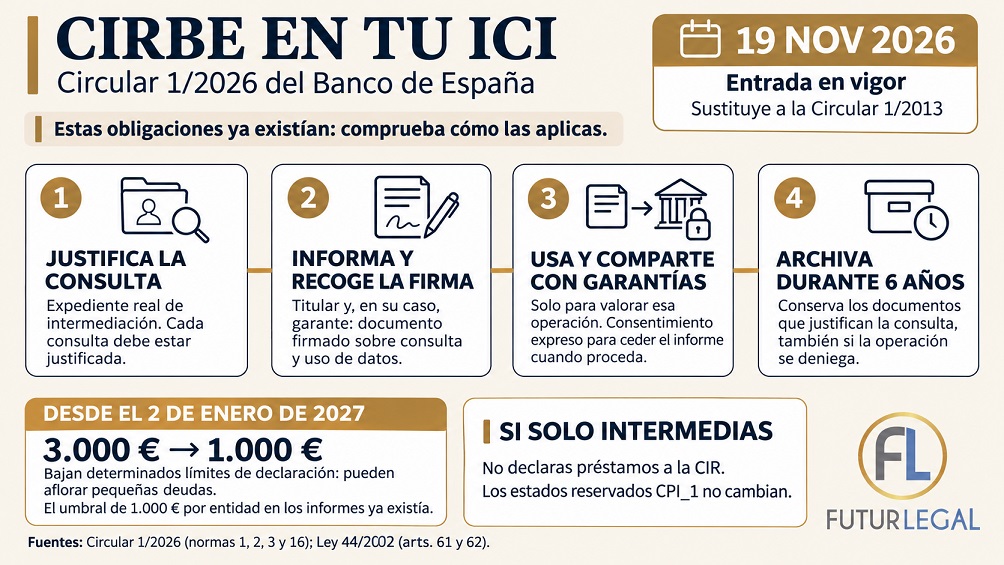
- 19 de noviembre de 2026: entrada en vigor y derogación de la Circular 1/2013.
- 2 de enero de 2027: aplicación de la reducción de determinados umbrales de declaración de 3.000 a 1.000 euros.
Qué cambia para un ICI y qué obligaciones se mantienen
La circular no crea desde cero el derecho de los ICI a consultar la CIRBE. Ese acceso ya estaba reconocido en el artículo 61 de la Ley 44/2002 y desarrollado en la Circular 1/2013. También existían las exigencias de información firmada, uso limitado y conservación documental. Actualizar la referencia normativa debe ir acompañado de comprobar que la forma de trabajar cumple realmente esas exigencias.
| Materia | Aplicación práctica |
|---|---|
| Nueva circular | Desde el 19 de noviembre, actualizar las referencias a la Circular 1/2013 en los documentos que la citen. |
| Determinados umbrales | Desde enero de 2027 pueden declararse pequeñas financiaciones antes excluidas por cumplir las condiciones de exención. |
| Consulta y firma | Se mantiene la necesidad de una intermediación real y de informar mediante documento firmado. |
| Archivo | Se mantiene la conservación durante seis años de la documentación que justifica las consultas, incluidas las operaciones denegadas. |
| Declaración de riesgos | El ICI que solo intermedia no se convierte en entidad declarante por esta circular. |
Cuándo puede un intermediario consultar la CIRBE
La norma decimosexta.1.b) permite al ICI obtener información de los titulares en cuyo nombre esté realizando la intermediación definida en el artículo 4.5 de la Ley 5/2019. Cada consulta debe responder a un expediente real de financiación. La inscripción como intermediario no habilita para investigar el endeudamiento de cualquier persona que deje sus datos en una web.
Antes de consultar, debe poder identificarse al cliente, la operación que motiva la solicitud y el documento firmado que informa de la consulta y del uso de los datos. Cuando se soliciten datos de un garante, debe cumplirse también la exigencia de firma que le corresponda.
Ejemplo práctico: recibir un contacto interesado en conocer los tipos de interés no justifica por sí solo acceder a su CIRBE. Si comienza una intermediación concreta, se documenta y se cumplen los requisitos de información y firma, podrá solicitarse el informe vinculado a ese expediente.
Acceso directo, programa de gestión o informe aportado por el cliente
Conviene distinguir estas tres situaciones:
- Consulta del ICI: se utiliza su habilitación como intermediario y se aplican los requisitos de la norma decimosexta.
- Consulta mediante un programa de gestión: si el programa tramita la solicitud del ICI, utilizarlo no elimina sus responsabilidades sobre la justificación, la firma y el uso del informe. Debe comprobarse cómo conserva el sistema las evidencias.
- Informe aportado por el cliente: el titular ejerce su derecho de acceso y entrega el informe al intermediario. El ICI no está realizando por ello una consulta propia a la CIR, aunque debe justificar el tratamiento y la comunicación de los datos y cumplir la normativa de protección de datos.
Información firmada y consentimiento para enviar el informe a los bancos
El acceso del ICI cuenta con habilitación legal. Por eso, informar de la consulta y obtener el consentimiento para una cesión son cuestiones diferentes. La norma decimosexta exige un documento firmado por el titular y, en su caso, el garante, que informe de la consulta y del uso de los datos, recabando el consentimiento para su cesión cuando proceda.
Para comunicar a terceros el informe recibido, debe atenderse a la norma decimosexta.5 y al artículo 62 de la Ley 44/2002, que establece como regla el consentimiento expreso del interesado. En una intermediación, conviene concretar la comunicación a los prestamistas que deban estudiar la operación y comprobar que la documentación la cubre adecuadamente.
El documento utilizado debería permitir identificar:
- El ICI, el titular y los garantes cuyos datos se consultan.
- La operación de financiación que justifica el acceso.
- La consulta a la CIR y la finalidad del tratamiento.
- La cesión prevista para tramitar la financiación y el consentimiento expreso cuando sea exigible.
- Las firmas y su fecha, conservando las evidencias si se firma electrónicamente.
La circular admite la firma electrónica conforme a la normativa aplicable, con referencia al Reglamento eIDAS y a la Ley 6/2020. No exige exclusivamente una firma manuscrita. En cambio, una cláusula genérica de privacidad no debe darse por suficiente sin revisar su contenido.
Qué significa la reducción de 3.000 a 1.000 euros
La reducción afecta a determinados límites de declaración previstos en la norma segunda.4 y en la norma tercera.5 y 6. La disposición transitoria mantiene los límites anteriores hasta el 1 de enero de 2027.
No debe confundirse esa modificación con el umbral de la información que se facilita en los informes: la referencia al riesgo acumulado igual o superior a 1.000 euros por entidad declarante ya existía. Tampoco es correcto afirmar que antes todas las deudas inferiores a 3.000 euros quedaban fuera de la CIRBE.
Ejemplo: un préstamo de consumo de 1.500 euros
Un préstamo de 1.500 euros a 18 meses podía quedar excluido si se cumplían todas las demás condiciones de la norma segunda.4, entre ellas las relativas a las restantes operaciones y al riesgo acumulado de sus titulares en esa entidad. Desde el 2 de enero de 2027, ya no cumple el requisito de importe inicial inferior a 1.000 euros de esa excepción. Su aparición posterior en un informe no significa necesariamente que el cliente acabe de contratarlo.
Para el intermediario, la consecuencia es práctica: algunas pequeñas financiaciones pueden hacerse más visibles. La entrevista económica y la documentación del cliente siguen siendo necesarias para identificar sus cuotas y compromisos actuales.
Cómo interpretar el informe sin confundirlo con una fotografía en tiempo real
La CIRBE recoge riesgos declarados, incluidos préstamos, créditos y garantías. No es únicamente un registro de impagos. Figurar en ella no implica, por sí solo, haber incumplido una obligación.
La información facilitada al ICI conforme a la norma decimosexta se presenta agregada, sin identificar las entidades declarantes, con importes en miles de euros redondeados. Las consultas previstas en su apartado 1.b) incluyen datos de la última declaración mensual disponible y de la referida a seis meses antes; no equivalen a recibir todos los meses intermedios.
El informe debe contrastarse con justificantes de cancelaciones recientes, saldos, cuotas, límites disponibles y avales. La ausencia de una deuda en el informe no permite concluir automáticamente que no existe. El informe del titular que desglosa operaciones e identifica las entidades puede ayudar a aclarar diferencias, conforme a la norma decimonovena.
Qué guardar durante seis años
La norma decimosexta.1.b) exige conservar durante seis años la documentación concerniente a las operaciones que justifican las solicitudes de informes, incluidos los justificantes de consultas motivadas por operaciones denegadas, con remisión al artículo 30 del Código de Comercio.
En la práctica, el expediente debe permitir reconstruir quién solicitó la financiación, qué consulta se hizo, por qué se realizó y cómo se informó al interesado. Es recomendable registrar también las comunicaciones del informe a los prestamistas y las evidencias que las amparan.
El Banco de España puede requerir esa documentación y exigir procedimientos y controles. La conservación debe organizarse con acceso restringido y respetando los restantes plazos y obligaciones aplicables. Esta regla no autoriza a reutilizar los datos para otras finalidades ni establece un plazo universal para conservar indiscriminadamente todos los datos de todos los clientes.
Un procedimiento sencillo para aplicar en el negocio
El siguiente esquema es una propuesta de organización interna. No constituye un nuevo modelo de registro obligatorio creado por la circular.
| Momento | Actuación | Evidencia |
|---|---|---|
| Antes de consultar | Identificar la operación y comprobar la información firmada del titular y, cuando proceda, del garante. | Expediente y documento firmado. |
| Al recibir el informe | Relacionarlo con el expediente y comprobar la fecha de los datos y sus posibles discrepancias. | Fecha de consulta e informe asociado. |
| Antes de comunicarlo | Verificar finalidad, destinatario y consentimiento exigible; utilizar un canal adecuado. | Justificación y constancia de la comunicación. |
| Al cerrar el expediente | Archivar los justificantes, aunque el préstamo se haya denegado, y aplicar el calendario de conservación. | Archivo protegido y criterio de conservación. |
¿Cambia la evaluación de solvencia o los estados reservados del ICI?
La circular no impone al ICI consultar directamente la CIRBE en todos los expedientes. La evaluación de solvencia corresponde al prestamista, conforme al artículo 11 de la Ley 5/2019, y el artículo 12 le atribuye la consulta del historial crediticio. El ICI mantiene sus obligaciones de información y de presentación fiel al prestamista de los datos necesarios obtenidos del prestatario, conforme al artículo 35.5.
La actividad de intermediación por sí sola tampoco convierte al ICI en entidad declarante. La norma primera.1.j) sí incluye a los prestamistas inmobiliarios. Si una empresa desarrolla ambas actividades, debe revisar separadamente sus obligaciones como prestamista.
La Circular 1/2026 no modifica los estados reservados CPI_1 ni sus plazos de presentación. Las consultas a la CIR y la información periódica en materia de conducta son procedimientos diferentes.
Qué revisar ahora en los contratos y en la operativa
El primer paso es identificar cómo obtiene el ICI la información y qué documentos utiliza. A partir de ahí, deben actualizarse las referencias a la Circular 1/2013, comprobarse las firmas y las cesiones previstas y verificarse que las evidencias puedan recuperarse durante el plazo de conservación.
Si el cliente señala un error, el intermediario puede ayudarle a identificarlo y documentarlo. La rectificación debe dirigirse a la entidad declarante o tramitarse a través del Banco de España, conforme a la norma vigésima. El ICI no puede borrar ni modificar por su cuenta los datos declarados por una entidad.
En Futur Legal ayudamos a los intermediarios de crédito inmobiliario a revisar sus contratos, procedimientos y relaciones con el supervisor. La adaptación a esta circular debe encajar con la forma real de trabajar del negocio y permitir acreditar cada actuación cuando sea necesario.
¿Tu ICI tiene documentadas correctamente las consultas a la CIRBE?
Revisamos la información firmada, las comunicaciones a prestamistas y el archivo de justificantes.
Contenido revisado el 3 de noviembre de 2026. La Circular 1/2026 se encuentra publicada, con entrada en vigor prevista para el 19 de noviembre de 2026.

Economista especializado productos financieros y socio del despacho de abogados y economistas Futur Legal.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Consejero del CES de las Illes Balears. Patrono de Finsalud. Profesor asociado de la UIB y director de trabajo fin de máster de la UNIR.
Autor del libro a Banca Culpable (Esfera de los Libros, 2013) y coautor de Comentarios sobre la Ley 6/2023, de 17 de marzo, de los mercados de valores y de los Servicios de Inversión (Aferre, 2024); Situación, tendencias y restos del sistema financiero (Aranzadi, 2022); Perspectiva legal y económica del fenómeno FinTech (Wolters Kluwer, 2021); Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario (Wolters Kluwer, 2019).
Pau A. Monserrat entiende la actividad del economista más allá de una profesión, como una forma de entender y participar en el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar con garantías de éxito los encargos de sus clientes. Se ha mostrado activo en la divulgación de la educación financiera, la intermediación hipotecaria, así como en la defensa de los derechos de los usuarios del sector financiero.