Para organizar sus llamadas, un intermediario de crédito inmobiliario (ICI) necesita responder a tres preguntas: para qué llama, si puede contactar con esa persona y qué número corresponde utilizar. Son comprobaciones distintas: cumplir una no sustituye las demás.
Este artículo se centra en los ICI que prestan servicios a consumidores. Cuando la actividad se dirige exclusivamente a empresas o presenta un modelo de remuneración particular, debe comprobarse el ámbito de aplicación antes de trasladar todas las conclusiones.
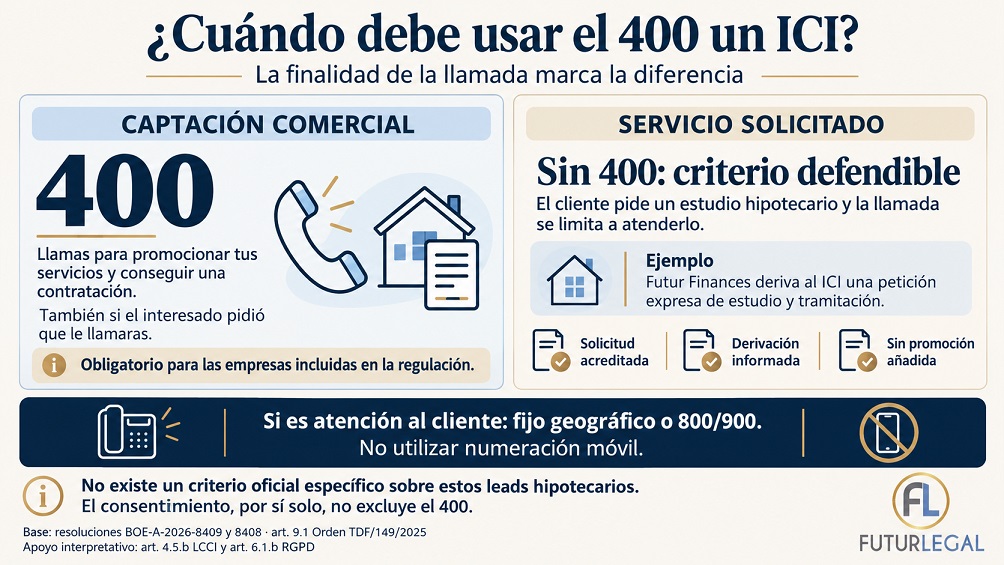
Si llamas para vender tus servicios, utiliza el 400
Desde el 17 de octubre de 2026, el sistema de numeración reserva el 400 para las llamadas comerciales de las empresas comprendidas en su ámbito. No es una regla exclusiva de bancos o grandes compañías.
Los números 400 tienen nueve cifras y solo sirven para llamadas salientes. El destinatario no puede devolver la llamada a ese número. Por eso, el intermediario debe facilitar otro canal de contacto.
Ejemplo. Una persona dejó sus datos para recibir ofertas hipotecarias. El ICI le llama para promocionar su servicio y conseguir una contratación. La autorización de contacto puede ser relevante para la licitud de la llamada, pero no elimina su finalidad comercial ni sustituye el 400.
Si el cliente solicita los servicios de un bróker, ¿hay que llamarle desde un 400?
Un lead es simplemente un contacto de un posible cliente. Esa etiqueta no determina la naturaleza de la llamada.
Nuestro criterio es que puede prescindirse del 400 cuando la llamada atiende realmente una solicitud concreta de intermediación hipotecaria y no tiene una finalidad promocional añadida. Es una interpretación jurídica defendible, no una excepción expresamente reconocida para todos los leads.
Para aplicarla, debe distinguirse entre:
- Promocionar o vender: presentar una oferta, hacer una campaña o promover una nueva contratación.
- Atender lo solicitado: resolver una petición concreta, gestionar un encargo o informar sobre un expediente, sin añadir una promoción.
Un ejemplo: una solicitud recibida a través de Futur Finances
Supongamos que una persona solicita expresamente, a través de Futur Finances, los servicios de un bróker para estudiar y tramitar una operación hipotecaria concreta. Pide que le llamen y queda debidamente informada y cubierta la derivación al ICI que atenderá su petición.
Si el intermediario llama para aclarar los datos de la operación o pedir la documentación necesaria para iniciar el estudio, consideramos defendible calificar la conversación como atención del servicio solicitado y utilizar numeración adecuada para esa función, sin el 400.
La diferencia respecto de una campaña comercial está en lo que sucede realmente: el profesional comienza a atender una petición concreta. El formulario, la derivación y el contenido de la conversación deben acreditar esa finalidad.
La primera llamada también puede formar parte del servicio
No existe una regla que convierta toda primera llamada en captación comercial. Deben distinguirse la relación con el intermediario y la futura contratación del préstamo con el banco: una conversación puede formar parte del servicio de intermediación solicitado aunque todavía no haya una hipoteca firmada.
Ejemplo de gestión más claro. El cliente ya ha encargado al ICI tramitar su financiación y falta una nómina. La llamada se limita a pedir ese documento. Su finalidad es gestionar el expediente.
La LCCI reconoce los trámites previos y las gestiones precontractuales del préstamo como actividades propias del intermediario. Sin embargo, llamar a una conversación “precontractual” no excluye automáticamente su posible finalidad comercial.
En todo caso, no hemos localizado un pronunciamiento oficial que resuelva expresamente este supuesto de leads hipotecarios. Antes de aplicar este criterio de forma general, deben revisarse el formulario, la información facilitada al interesado, la derivación y el guion utilizado.
Si no utilizamos el 400, ¿podemos llamar desde un móvil?
Si encuadramos la llamada como atención al cliente, no puede utilizarse numeración móvil. En ese supuesto recomendamos un número fijo geográfico; también cabe utilizar un 800 o un 900 habilitado para esa finalidad.
Por tanto, la conclusión operativa para el ejemplo anterior es: puede defenderse la atención de la solicitud sin 400, utilizando un fijo geográfico u otra numeración de atención permitida. La ausencia de finalidad comercial no equivale a una autorización general para llamar desde móviles.
La restricción se refiere a la numeración empleada. Si se trabaja mediante una centralita o una aplicación, el operador debe configurar legítimamente el número que identifica la llamada.
Para atender gratuitamente al consumidor, habilita un 800 o un 900
Los números 800 y 900 permiten llamar sin coste para el usuario; la empresa asume el servicio. Basta con uno de los dos rangos, siempre que ofrezca el acceso necesario.
La obligación relevante para el ICI deriva del artículo 21.2 de la normativa de consumidores: los prestadores de servicios básicos de interés general deben disponer de un teléfono gratuito, y entre esos servicios se incluyen los financieros.
Un número geográfico puede mantenerse como canal adicional. Sin embargo, no sustituye por sí solo al teléfono gratuito. Estar incluido en la tarifa plana de muchos usuarios no garantiza gratuidad para todos.
Ejemplo. La web identifica claramente un 900 de atención al cliente e informa también de cómo presentar reclamaciones. Cuando alguien llama al 900, recibe asistencia efectiva y no se le obliga a continuar la gestión en un número que le genere costes.
Estas normas no imponen contratar simultáneamente un 800 y un 900, ni un número gratuito distinto para cada departamento. La organización elegida debe preservar la separación entre atención y venta y la autonomía del SAC.
El teléfono ayuda a reclamar, pero no sustituye al escrito del SAC financiero
Conviene distinguir la atención ordinaria de la reclamación formal ante el Servicio de Atención al Cliente (SAC).
En los ICI sujetos al régimen de la Ley 44/2002, la presentación formal de quejas y reclamaciones requiere un documento en papel o por medios electrónicos admitidos. Su artículo 29 ter excluye la presentación telefónica.
Esto no permite desatender a quien llama. El personal debe escucharle, explicarle el procedimiento y ayudarle a utilizar el canal escrito.
Ejemplo. Un cliente cuestiona los honorarios cobrados. El agente puede aclarar la factura y facilitarle el correo o formulario del SAC. Si el asunto no se resuelve y quiere reclamar formalmente, debe recibir instrucciones claras para presentar el escrito.
La exigencia documental no convierte una mera llamada en una reclamación formal, pero tampoco justifica obstaculizar su presentación.
Qué debe cambiar el ICI en su operativa
| Situación | Criterio práctico |
|---|---|
| Campaña o llamada para promocionar una contratación | Utilizar el 400 cuando corresponda por el ámbito de la regulación. |
| Petición de documentación o información sobre un encargo | Tratarla según su finalidad real y utilizar la numeración correspondiente a atención cuando sea esa su función. |
| Solicitud expresa de estudio hipotecario derivada por un colaborador | Si la llamada atiende exclusivamente esa petición, defendemos prescindir del 400. Si se encuadra como atención al cliente, usar fijo geográfico o 800/900, no numeración móvil. Es un criterio interpretativo sujeto a revisar la operativa. |
| El consumidor necesita atención | Ofrecer un acceso gratuito efectivo, habitualmente mediante 800 o 900. |
| El cliente quiere reclamar formalmente al SAC financiero | Facilitar el procedimiento y el canal documental aplicables. |
La adaptación puede organizarse en cuatro pasos:
- Revisar las llamadas habituales. Identificar cuáles son promociones, cuáles atienden solicitudes y cuáles gestionan expedientes.
- Configurar las líneas con el operador. Comprobar qué numeración se presenta, qué llamadas recibe cada línea y quién las atiende.
- Actualizar la información al cliente. Hacer coherentes web, documentos precontractuales e instrucciones del SAC.
- Conservar evidencia del contacto. Registrar de dónde procede, qué solicitó la persona, qué información recibió y qué base permite tratar sus datos.
En los contactos derivados, conviene conservar también la versión del formulario, la fecha y el registro de la solicitud, y la trazabilidad de su comunicación al ICI. La información debe permitir comprobar que la intervención del intermediario responde a lo que pidió el consumidor.
Una cláusula de privacidad puede ayudar a informar y acreditar una autorización válida. No permite dejar sin efecto las reglas de numeración ni la gratuidad exigida al servicio.
Base normativa y alcance de las conclusiones
La LCCI exige medios de reclamación e información previa
La Ley 5/2019 exige actuación transparente y profesional en su artículo 5.1, medios internos adecuados para resolver reclamaciones en el artículo 29.2.b) e información previa sobre los procedimientos de reclamación en el artículo 35.1.f).
Este último precepto exige informar sobre:
«Los procedimientos a disposición de los prestatarios u otros interesados para realizar reclamaciones extrajudiciales contra los intermediarios de crédito inmobiliario y, en su caso, las vías de acceso a dichos procedimientos».
La Ley 10/2025 incluye los servicios financieros, con preferencia de su normativa sectorial
El artículo 2.1.e) de la Ley 10/2025 incluye los servicios financieros. Los umbrales de tamaño del artículo 2.2 no constituyen una exención general para un pequeño ICI.
El artículo 2.5 dispone:
«En particular, los servicios financieros se regirán en lo referido a la atención a la clientela por la normativa sectorial que les sea de aplicación en cada momento, siendo la presente norma de aplicación supletoria».
No procede, por tanto, trasladar al SAC financiero todas las obligaciones generales sin comprobar su encaje sectorial. Tampoco hay una exclusión completa: el artículo 16 no está entre los preceptos expresamente excluidos.
La separación de numeraciones se concreta en las dos resoluciones de abril de 2026
El artículo 16.3 de la Ley 10/2025 exige diferenciar los códigos numéricos de atención y de servicios comerciales.
La Resolución BOE-A-2026-8409, en sus apartados primero, segundo, tercero.1 y sexto, atribuye el 400, limita su uso a llamadas comerciales salientes e impide recibir llamadas en él. El apartado sexto establece:
«las llamadas comerciales sólo podrán efectuarse a través del rango NXY = 400».
La Resolución BOE-A-2026-8408, en sus apartados primero y segundo, admite para atención determinados números cortos de operadores, 800/900 y geográficos, y separa su utilización de las llamadas comerciales. Los números cortos no son una alternativa general disponible para cualquier ICI.
La distinción entre una promoción y la gestión de una petición es una aplicación jurídica a los hechos. No existe en estas normas una clasificación automática de todos los formularios o leads hipotecarios.
El teléfono gratuito y el número geográfico son exigencias compatibles
El artículo 21.2 del Real Decreto Legislativo 1/2007 establece:
«Adicionalmente, en los supuestos de servicios de carácter básico de interés general, las empresas prestadoras de los mismos deberán disponer, en cualquier caso, de un teléfono de atención al consumidor gratuito».
A continuación incluye expresamente los servicios financieros y de seguros.
El apartado tercero.2 de la Resolución BOE-A-2026-8408 permite numeración geográfica preservando expresamente el último párrafo del artículo 21.2. Por eso, la autorización de un fijo no elimina el teléfono gratuito cuando sea exigible.
Por su parte, el artículo 29.1 de la Ley 44/2002 fija un límite de coste para la atención telefónica. No contiene una exención expresa del acceso gratuito. La interpretación conjunta mantiene ambos deberes: respetar el límite de coste y ofrecer la gratuidad adicional que corresponda al servicio financiero.
El SAC financiero tiene reglas propias de organización y presentación
El artículo 29.1 de la Ley 44/2002 incluye expresamente a los intermediarios de crédito que operen en un ámbito superior al de una comunidad autónoma.
Ese artículo exige atención efectiva y prohíbe:
«la derivación, por cualquier medio, de un teléfono gratuito a números que impliquen un coste para la clientela».
El artículo 29.3 exige separar el SAC de los servicios comerciales u operativos para garantizar autonomía y evitar conflictos de interés.
El artículo 29 ter.1 exige presentación documental y precisa:
«no pudiendo presentarse las quejas o reclamaciones por vía telefónica».
El artículo 29 ter.4 recoge los canales de presentación, incluido el correo electrónico habilitado. Para ICI de ámbito exclusivamente autonómico debe comprobarse su régimen específico. Esta diferencia territorial no suprime las obligaciones generales de consumo aplicables.
La prohibición de móviles y el calendario deben leerse con precisión
El artículo 9.1 de la Orden TDF/149/2025 prohíbe numeración móvil para atención al cliente y llamadas comerciales no solicitadas. La prohibición produjo efectos el 7 de junio de 2025, conforme a su disposición final tercera.
La posterior regulación del 400 se refiere a llamadas comerciales, sin limitarse a las no solicitadas. Para las empresas comprendidas no puede mantenerse el 800/900 como alternativa de identificación de llamadas comerciales basándose únicamente en la habilitación anterior del artículo 10 de la orden.
Las resoluciones de abril produjeron efectos el 17 de abril de 2026 y fijaron seis meses de implantación: 17 de octubre de 2026. La disposición transitoria única.1 de la Ley 10/2025 contempla, por su parte, doce meses para la adaptación general del servicio. Ese plazo no debe confundirse con el calendario específico de numeración.
El permiso para contactar debe revisarse por separado
El artículo 66.1.b) de la Ley 11/2022 regula las llamadas comerciales no deseadas y sus bases de legitimación.
Son relevantes los artículos 2, 3, 4 y 6 de la Circular 1/2023 de la AEPD, junto con los artículos 5.2, 6, 7, 13, 14 y 21 del RGPD. La recepción de un contacto procedente de un tercero no acredita automáticamente la licitud de la cesión ni de la llamada.
El artículo 62.1 de la normativa de consumidores añade consecuencias para contratos celebrados telefónicamente incumpliendo la normativa sobre llamadas no solicitadas y contempla el consentimiento obtenido o renovado expresamente en los dos años anteriores en el supuesto regulado. No establece una caducidad universal de todos los consentimientos del RGPD.
También contiene una excepción específica para determinados préstamos o créditos ya perfeccionados y desembolsados. Esa excepción no debe trasladarse automáticamente al contrato de intermediación ni a los honorarios del ICI.
Fundamentos y límites de nuestro criterio sobre los leads solicitados
El argumento para prescindir del 400 se basa en la naturaleza de la actuación realizada. No consiste en una excepción por consentimiento ni en una dispensa específica para los intermediarios.
El artículo 4.5.b de la Ley 5/2019 incluye entre las funciones del ICI:
«asistir a los prestatarios realizando los trámites previos u otra gestión precontractual respecto de dichos contratos de préstamo».
Esto permite fundamentar que la recogida o aclaración de datos necesaria para el estudio solicitado puede ser una actuación profesional propia del servicio. No demuestra, por sí solo, que cualquier conversación precontractual carezca de finalidad comercial. Además, el artículo 35.1 LCCI exige entregar la información correspondiente en soporte duradero con antelación suficiente a la prestación de las actividades de intermediación.
El artículo 6.1.b del RGPD contempla el tratamiento necesario para ejecutar un contrato o aplicar, a petición del interesado, medidas precontractuales. Las Directrices 2/2019 del Comité Europeo de Protección de Datos, apartados 45 a 47, explican que esta base puede operar aunque finalmente no se celebre el contrato, siempre que el tratamiento sea necesario para atender lo solicitado. No ampara actuaciones emprendidas únicamente por iniciativa del responsable o a petición de un tercero.
En una derivación, debe acreditarse la petición del consumidor y la licitud de la comunicación de sus datos. La base jurídica del RGPD permite tratar los datos, pero no determina por sí sola el prefijo.
Los artículos 3.1 y 3.2 de la Ley 10/2025 también impiden identificar automáticamente atención al cliente con contrato ya firmado: incluyen a destinatarios de ofertas comerciales personalizadas y consultas relativas a esas ofertas. Ahora bien, el concepto de oferta personalizada tiene los requisitos del artículo 3.6; rellenar cualquier formulario no basta para cumplirlos.
Como antecedente, el informe de la CNMC INF/DTSA/027/26, de 19 de marzo de 2026, al analizar el proyecto del 400, hace referencia a llamadas comerciales no solicitadas en sus apartados 15 y 32. Ese antecedente ayuda a entender el contexto, pero no establece una exención para llamadas solicitadas ni prevalece sobre la resolución definitiva, cuya redacción se refiere a llamadas comerciales sin esa limitación.
Por ello, nuestra posición es defendible para llamadas que atienden efectivamente una petición concreta de intermediación, documentada y sin finalidad promocional añadida. La clasificación debe revisarse según la operativa real. Para obtener mayor certeza sobre un circuito determinado, puede plantearse una consulta a la Secretaría de Estado de Telecomunicaciones e Infraestructuras Digitales aportando el formulario y un guion representativo.

Economista especializado productos financieros y socio del despacho de abogados y economistas Futur Legal.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Consejero del CES de las Illes Balears. Patrono de Finsalud. Profesor asociado de la UIB y director de trabajo fin de máster de la UNIR.
Autor del libro a Banca Culpable (Esfera de los Libros, 2013) y coautor de Comentarios sobre la Ley 6/2023, de 17 de marzo, de los mercados de valores y de los Servicios de Inversión (Aferre, 2024); Situación, tendencias y restos del sistema financiero (Aranzadi, 2022); Perspectiva legal y económica del fenómeno FinTech (Wolters Kluwer, 2021); Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario (Wolters Kluwer, 2019).
Pau A. Monserrat entiende la actividad del economista más allá de una profesión, como una forma de entender y participar en el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar con garantías de éxito los encargos de sus clientes. Se ha mostrado activo en la divulgación de la educación financiera, la intermediación hipotecaria, así como en la defensa de los derechos de los usuarios del sector financiero.